PayPal

- 26.62K Reseñas
- 4,3
- Descargas
- 100.000.000+
 Análisis de Mobxio
Cuando necesito pagar algo en línea o devolverle dinero a alguien sin convertirlo en una conversación interminable, prefiero tener una herramienta conocida y fácil de consultar. PayPal está pensada para ese tipo de gestiones: reúne pagos y transferencias en una aplicación de finanzas, aunque su utilidad concreta depende de que las personas y comercios con quienes trato también puedan operar con ella. Mi impresión es que resuelve bien tareas puntuales; no la tomaría automáticamente como sustituta de mi banco ni como una solución universal para cualquier pago.
Una herramienta para pagos cotidianos, con un coste de entrada claro
Al valorar PayPal, yo separo el hecho de que descargar la aplicación sea gratis del coste y las condiciones de cada operación: son decisiones distintas y conviene revisar el resumen antes de confirmar. En esta sección me centro en lo que aporta en el uso cotidiano y en las pequeñas comprobaciones que ayudan a evitar confusiones; después, esa utilidad se entiende mejor al compararla con las alternativas que ya usamos.
Qué significa que sea gratuita
La aplicación se descarga gratis y la desarrolla PayPal Mobile. Eso permite probarla sin pagar por instalarla, algo práctico si solo quiero comprobar si encaja en mi rutina. Conviene distinguir, eso sí, entre el coste de obtener la app y las condiciones de cada operación: que la descarga no tenga precio no significa que todos los servicios o movimientos posibles sean necesariamente gratuitos. Antes de confirmar un pago, revisaría en la propia pantalla los importes y condiciones que correspondan a esa operación.
Esta diferencia importa especialmente si pienso usarla para algo más que un envío ocasional. Para devolver una parte de una compra compartida, la comodidad puede ser suficiente para justificar tenerla instalada; para recibir dinero con frecuencia o hacer operaciones de mayor importancia, me parece sensato entender primero el proceso y el importe final que muestra la aplicación. No basaría mi decisión en la palabra «gratis» sin mirar el contexto de cada transacción.
El valor está en reducir pasos, no en reemplazarlo todo
Su propuesta más útil es concentrar gestiones de dinero que, de otro modo, podrían acabar repartidas entre mensajes, datos bancarios y distintos servicios. Si alguien me pide que le devuelva una cantidad, poder resolverlo desde una app conocida puede ahorrar coordinación. El beneficio no es una función espectacular, sino tener un canal de pago disponible cuando la otra persona también lo usa y la operación resulta apropiada.
Como referencia de alcance, tiene una valoración media de 4,3, basada en alrededor de 3,7 millones de puntuaciones, y supera los 100 millones de instalaciones. Son señales de uso amplio, no una garantía de que vaya a ser la mejor opción para cada país, comercio o situación. Yo las interpretaría como una razón para considerarla familiar para mucha gente, no como prueba de que todas las experiencias sean iguales.
La aplicación pertenece a la categoría de finanzas y su ficha indica una clasificación PEGI 3. También figura la versión 10.14.0 y un requisito mínimo de Android 8.0. Estos datos ayudan a saber si un dispositivo Android cumple el requisito indicado, pero no sustituyen la comprobación de compatibilidad en la tienda del teléfono. Para quien usa iPhone, la disponibilidad y los requisitos se consultan en su tienda correspondiente.
Cómo la usaría para evitar confusiones
En un caso cotidiano, imaginemos que varias personas comparten el coste de una compra y una de ellas adelanta el dinero. Yo usaría PayPal solo después de acordar claramente quién envía qué cantidad y a quién; así evito que una transferencia rápida se convierta en una discusión posterior sobre el reparto. También comprobaría el destinatario antes de confirmar: en pagos digitales, un error de selección puede ser mucho más incómodo que escribir mal un mensaje.
Un hábito útil es separar la conversación del movimiento de dinero. Acordaría el motivo y el importe por el canal que ya usamos y luego haría la operación, en vez de confiar en que una notificación o una referencia breve cuente toda la historia. Guardar el comprobante o volver al historial después puede ayudar a conciliar gastos compartidos, sobre todo si pago varias cosas en el mismo día. Es un pequeño flujo de trabajo, pero evita depender de la memoria.
También tendría cuidado con solicitudes inesperadas. Si recibo un aviso de pago o una petición que no reconozco, no actuaría solo por la urgencia del mensaje: abriría la aplicación por mi cuenta y comprobaría allí qué aparece. Esta precaución no requiere atribuirle a la app una función concreta; es una buena práctica para cualquier servicio que maneje dinero y ayuda a distinguir una operación real de una comunicación confusa.
Lo que ofrece frente a alternativas habituales
Frente a una transferencia bancaria, PayPal puede resultar más cómoda cuando ambas partes ya tienen acceso al servicio y quieren resolver una devolución sin intercambiar datos bancarios en la conversación. En cambio, si mi prioridad es manejar todos mis movimientos dentro de la cuenta donde recibo mi sueldo o pagar a alguien que no utiliza PayPal, la banca habitual puede ser más directa. La opción adecuada depende menos de cuál sea «mejor» en abstracto y más de dónde están las otras personas y qué condiciones muestra cada método.
Comparada con una aplicación de pagos local, su ventaja potencial es que algunas personas ya la conocen o la tienen instalada; su límite práctico es que esa familiaridad no garantiza que sea la alternativa más sencilla para todos mis contactos. Si mi grupo organiza gastos mediante otro servicio que todos usan, introducir uno nuevo añade pasos. Para compras, además, elegiría el método que el comercio acepte y cuyas condiciones entienda, en lugar de insistir en una sola app por costumbre.
No la confundiría con una aplicación de presupuestos. Para saber cuánto gasto en comida, transporte o facturas, necesito una herramienta enfocada en registrar y clasificar mis finanzas personales; una app de pagos cumple otra función. PayPal puede formar parte de mi rutina de dinero, pero no asumiría que por instalarla obtendré automáticamente una visión completa de mis cuentas o un sistema de planificación financiera.
Las fricciones que conviene aceptar
La primera limitación es la dependencia de la otra parte: si quien debe pagarme no quiere usar el servicio, la conveniencia desaparece y hay que acordar otra vía. La segunda es que una operación de dinero exige más atención que una acción corriente del móvil. Yo comprobaría el destinatario, el importe y cualquier detalle de la pantalla antes de confirmar, incluso cuando ya he usado la app muchas veces.
La experiencia también puede sentirse innecesaria si solo hago pagos de forma excepcional y mi banco ya resuelve ese caso sin complicaciones. Tener otra cuenta o aplicación que revisar añade una pequeña carga: recordar qué canal usé, localizar el movimiento y mantener mis hábitos de seguridad. En mi caso, esa carga se justifica cuando el uso se repite o cuando la otra persona prefiere expresamente este medio; para una única devolución sencilla, quizá no.
El volumen de opiniones públicas es amplio: hay alrededor de 27.000 reseñas además de las puntuaciones. Aun así, una media no explica por sí sola por qué una operación concreta puede resultar fácil o frustrante. Mi recomendación práctica es empezar con un uso sencillo, leer con atención las pantallas de confirmación y decidir después si el servicio encaja con mis necesidades, en vez de asumir que la popularidad elimina cualquier inconveniente.
Para quién merece la pena y quién puede pasar
La veo adecuada para quien suele comprar por internet, necesita devolver dinero a conocidos que ya utilizan PayPal o quiere tener una vía adicional de pago a mano. También puede interesar a alguien que prefiera resolver una transferencia pequeña sin convertirla en una coordinación larga, siempre que revise las condiciones aplicables y confirme bien el destinatario. Su valor aumenta cuando la otra parte ya está dentro del mismo circuito.
La dejaría para más adelante si casi nunca hago pagos digitales, si mis contactos usan otra alternativa de forma consistente o si quiero una herramienta para controlar presupuestos y analizar gastos. También elegiría antes mi banco cuando me convenga mantener el movimiento dentro de la cuenta que ya gestiono, o una opción local si resulta más aceptada por las personas con quienes comparto gastos. No veo una razón para instalarla solo porque sea conocida.
PayPal Mobile tiene una valoración media de 4,3 y la app es gratuita de descargar, pero esos datos no deciden por mí: lo que pesa es si resuelve un problema real en mi día a día. Para probarla en Android, el mínimo indicado es la versión 8.0 del sistema; en cualquier caso, confirmaría la compatibilidad desde la tienda del dispositivo. La clasificación PEGI 3 es otra referencia de la ficha, aunque el uso responsable del dinero sigue dependiendo de quien realiza cada operación.
Una rutina sencilla para decidir si encaja
Si la instalo para un gasto compartido, empezaría aclarando el importe y el propósito antes de abrir la app. Después comprobaría que he seleccionado a la persona correcta y que la pantalla final refleja lo que acordamos. Al terminar, revisaría el movimiento y conservaría la referencia junto con mis notas del gasto. Este orden no elimina toda posibilidad de confusión, pero hace más fácil detectar una equivocación a tiempo y explicar después qué se pagó.
Para pagos recurrentes, me preguntaría si la comodidad se mantiene en cada ocasión o si estoy añadiendo una etapa innecesaria. Por ejemplo, si mi círculo ya utiliza otro método para dividir gastos, cambiar de canal solo para aprovechar una aplicación conocida puede crear más trabajo que el que ahorra. En cambio, si varias personas con las que trato ya usan este servicio, tenerlo preparado puede evitar intercambiar datos por separado cada vez. La utilidad real aparece en la repetición natural, no en instalarla por si acaso.
Qué conviene comprobar antes de usarla
Una duda razonable es si basta con que la aplicación sea gratuita para que cualquier movimiento resulte conveniente. Yo no lo daría por sentado: antes de confirmar, miraría el resumen que presenta para esa operación y compararía el total con el método alternativo. Si algo no coincide con lo acordado, pararía y preguntaría antes de seguir. En una herramienta de pagos, tomarse unos segundos para leer una pantalla tiene más valor que completar el proceso deprisa y tener que aclararlo después.
También consideraría qué espera la otra persona. Si el destinatario no usa el servicio o prefiere recibir el dinero por una vía distinta, no insistiría en que se adapte a mi elección. La conversación previa evita que alguien espere un pago por un canal que no consulta. Esa pequeña comprobación es especialmente útil al organizar compras conjuntas, devolver una entrada o saldar una comida: el método debe funcionar para quien envía y para quien recibe, no solo parecer cómodo desde mi teléfono.
Mi veredicto: útil cuando hay un motivo concreto
Yo la instalaría si necesito enviar o recibir pagos con personas que ya usan el servicio y valoro tener ese intercambio en un lugar familiar. Empezaría con una operación simple, verificaría el importe final y mantendría el hábito de revisar cada confirmación. Así puedo comprobar su utilidad real sin convertirla de inmediato en mi método principal para todo.
En cambio, la omitiría si mi banco o una alternativa que ya comparte todo mi entorno resuelve lo mismo con menos pasos. La recomiendo como opción práctica para pagos puntuales, no como una respuesta universal para gestionar las finanzas. Ese matiz resume su atractivo: puede ahorrar tiempo cuando ambas partes están de acuerdo, pero la descarga gratuita y su amplia popularidad no sustituyen una elección basada en el uso, la conveniencia y las condiciones visibles de cada operación.
Si lo que busco es una respuesta rápida para una necesidad concreta, la probaría sin esperar que ordene por sí sola todo mi dinero. Si, en cambio, quiero un único lugar para administrar cuentas, planificar gastos o mover dinero con personas que no comparten este servicio, buscaría una solución diseñada para ese objetivo. Para mí, esa es la manera más sensata de decidir: empezar por el problema que quiero resolver, comparar el paso final y quedarme solo con la herramienta que de verdad simplifique mi rutina.
Preguntas frecuentes sobre PayPal
¿Qué es PayPal y para qué sirve?
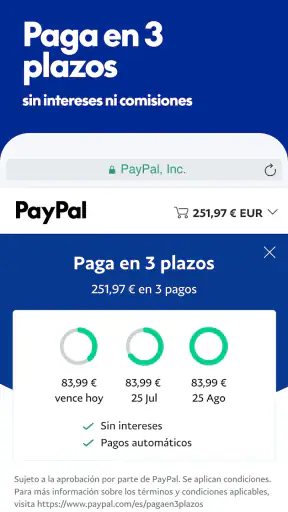
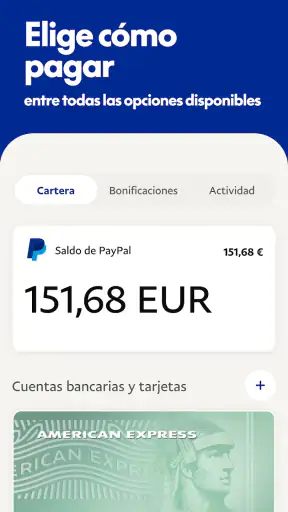
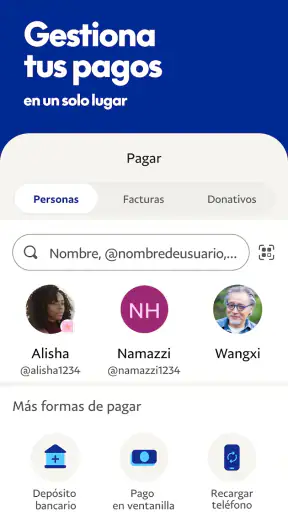
PayPal es un servicio de pagos digitales que permite enviar y recibir dinero, pagar compras por internet y gestionar determinadas transacciones desde una cuenta. La aplicación reúne estas funciones en el móvil y puede mostrar la actividad reciente y el saldo disponible. Las opciones concretas dependen del país, del tipo de cuenta y de los comercios participantes; antes de usarla, conviene revisar las condiciones y tarifas aplicables.
¿Cómo puedo crear una cuenta de PayPal y empezar a utilizar la aplicación?
Para comenzar, descarga la aplicación oficial de PayPal y regístrate con tus datos personales y una dirección de correo electrónico. Es posible que debas confirmar el correo y completar pasos de verificación de identidad, según tu ubicación y el uso previsto. Después puedes añadir una tarjeta o cuenta bancaria si está disponible. Comprueba que instalas la app del editor oficial y evita compartir contraseñas o códigos de seguridad.
¿PayPal cobra comisiones por enviar dinero o hacer compras?
Las comisiones de PayPal dependen del país, la moneda, el tipo de operación y el método de pago. Algunas compras pueden no tener una tarifa adicional para el comprador, mientras que los envíos personales, las conversiones de divisa o determinadas transacciones pueden generar cargos. No des por hecho que todas las operaciones son gratuitas: revisa el importe y el desglose que muestra la aplicación antes de confirmar, además de consultar la tabla de tarifas vigente.
¿Es seguro usar PayPal para pagar y enviar dinero?
PayPal incorpora medidas de seguridad y herramientas para gestionar la cuenta y revisar transacciones, pero ninguna aplicación elimina por completo el riesgo de fraude. Utiliza una contraseña exclusiva, activa las opciones de autenticación disponibles y confirma que el destinatario, el importe y la moneda sean correctos antes de enviar dinero. Desconfía de mensajes que pidan tus credenciales o códigos, y accede a tu cuenta desde la app oficial o el sitio web verificado.
¿Puedo cancelar un pago o solicitar un reembolso en PayPal?
La posibilidad de cancelar un pago depende de su estado y de la operación concreta. Si aparece como pendiente o no reclamado, puede que se muestre una opción de cancelación; si ya se completó, normalmente tendrás que contactar con el vendedor o destinatario para solicitar la devolución. Para ciertas compras elegibles puede haber mecanismos de protección, sujetos a requisitos y plazos. Consulta los detalles de la transacción y las condiciones vigentes antes de iniciar una reclamación.
Lo mejor de PayPal
Aspectos que debes tener en cuenta sobre PayPal
Descarga PayPal en otro idioma